Domain zinsgünstig.de kaufen?
Wir ziehen mit dem Projekt
zinsgünstig.de um.
Sind Sie am Kauf der Domain
zinsgünstig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zinsgünstig.de kaufen?
Weiß jemand den Neupreis des Canyon Aerod CF SL 80 Movistar 2019?
Der Neupreis des Canyon Aerod CF SL 80 Movistar 2019 beträgt etwa 2.999 Euro. Bitte beachten Sie, dass Preise je nach Händler und Standort variieren können. Es ist ratsam, die aktuellen Preise bei einem autorisierten Canyon-Händler zu überprüfen. **
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **

Ähnliche Suchbegriffe für Movistar
Top-Angebote
Produkte zum Begriff Movistar:
-
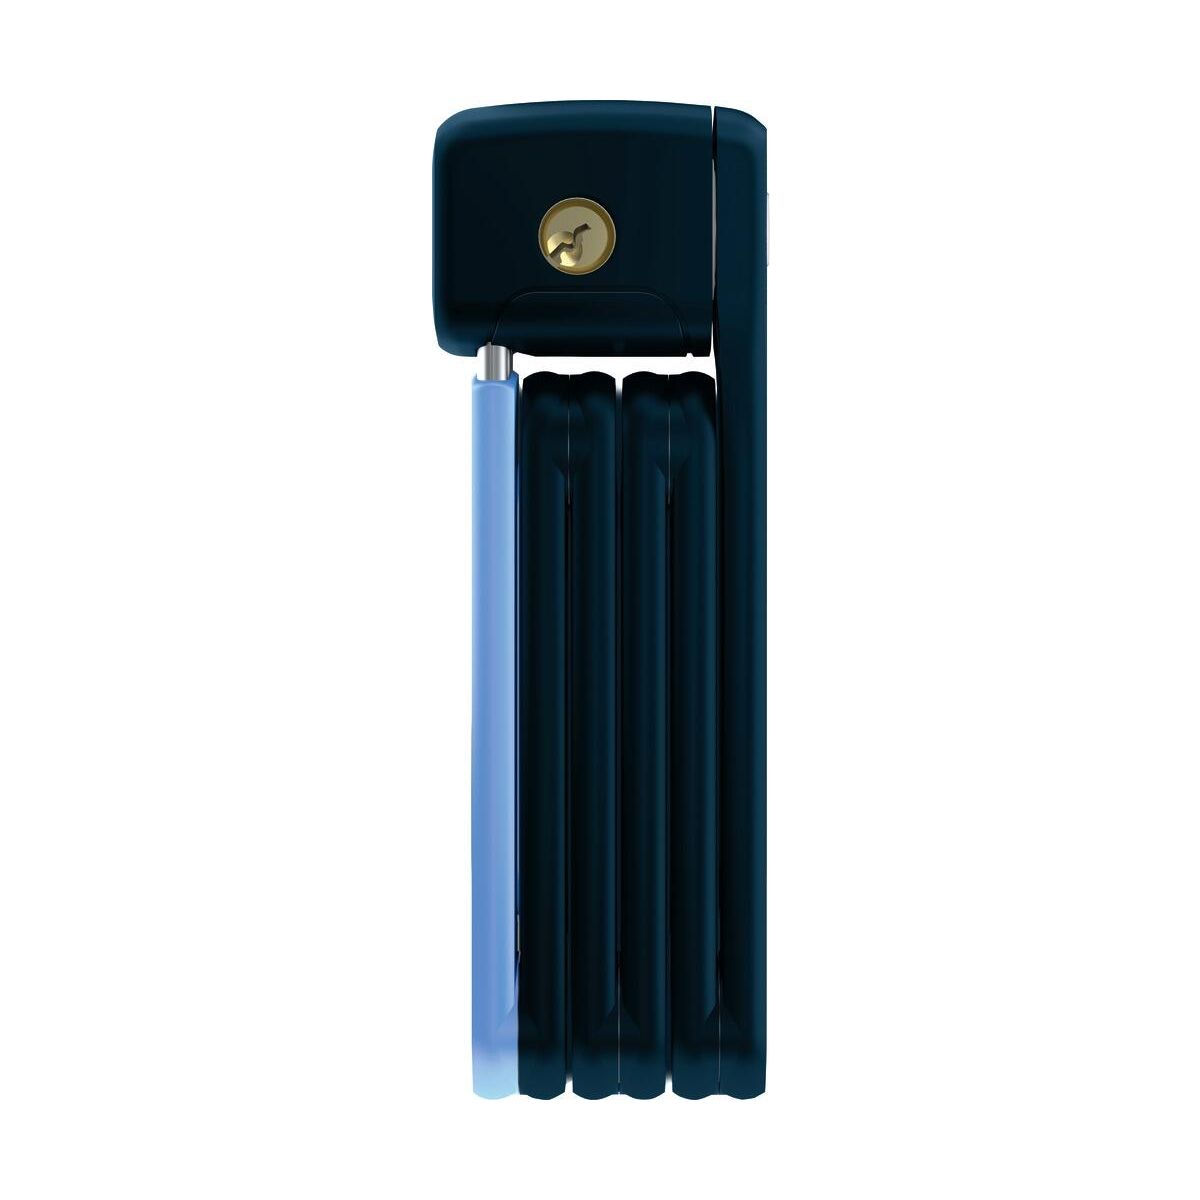
Abus 6055K/60 Movistar / Bordo Lite Mini blau 60 cm 78062ABUS Bordo Lite Mini 6055/60 Klein, leicht und kompakt - diese Eigenschaften machen die Bordo Lite Schlösser von ABUS aus. Mit nur 400g und 60 cm Länge bietet dieses Schloss die gewohnte ABUS-Qualität zum Schutz vor Dieben und kann gleichzeitig in jeder Trikottasche mitgeführt werden. Dieser besondere Komfort wird durch einen stabilen Automatikzylinder am Schloss ergänzt. So verringert dieses Fahrradschloss zuverlässig das Diebstahlrisiko Ihres Stadtrads oder Rennrads. Wer sein Faltschloss nicht in der Tasche transportieren möchte, kann separat eine Halterung für das Bordo Lite Mini kaufen. So gibt es zum Beispiel den Halter SH 6055K Bordo Lite zur Befestigung am Rahmen des Fahrrads oder den Halter SR 6055 Selle Royal zur Montage unter Sätteln der Marke Selle Royal. Radschloss-Serie Bordo Die Faltschlösser der Serie "Bordo" bieten die optimale Symbiose aus Widerstandskraft, Flexibilität, Gewicht und Transportmaß. Weitere Produkt-Vorteile: ➦ ABUS-Sicherheitslevel 7 ➦ ABUS Schlüsselservice für komfortables Nachbestellen der Schlüssel ➦ Made in Germany Produktdetails Optimal für: Radfahren Gewicht: 1kg49,05 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Fahrradhelm ABUS "GAMECHANGER 2.0" Gr. S, blau (movistar team), Helme, S Kopfumfang: 51cm - 55cmABUS Aerohelm GameChanger 2.0 – verändert deine Rides : Wenn es um jede Sekunde und um jedes Watt geht, dann muss der Luftwiderstand runter. Dieses Ziel erreicht der GameChanger 2.0 mit seiner aerodynamischen Form und dem Aero Blade mit spezieller...249,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
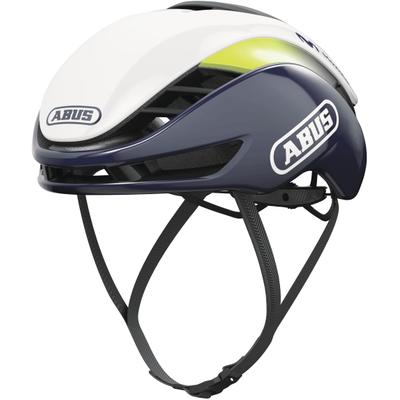
Fahrradhelm ABUS "AIRBREAKER" Gr. S, blau (blau, weiß (movistar team 24)), Helme, S Kopfumfang: 51cm - 55cmABUS AirBreaker: Ob auf steilen Passstraßen, flachen Sprints oder bei der Trainingsausfahrt - der ABUS AirBreaker bringt Sie zu Höchstleistungen. Das ultra-leichte, stabile Design und das präzise abgestimmte Belüftungssystem sorgen für perfekte...223,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie berechne ich die Zinsen auf einen Kredit oder eine Geldanlage?
Um die Zinsen auf einen Kredit zu berechnen, multipliziere den Kreditbetrag mit dem Zinssatz und der Laufzeit in Jahren. Für eine Geldanlage berechne die Zinsen, indem du den Anlagebetrag mit dem Zinssatz und der Laufzeit multiplizierst. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **


Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Wie funktioniert die Zinszahlung bei einem Kredit oder einer Geldanlage? Was beeinflusst die Höhe der Zinsen?
Bei einem Kredit zahlt der Kreditnehmer regelmäßig Zinsen an den Kreditgeber, um das geliehene Geld zu nutzen. Bei einer Geldanlage erhält der Anleger regelmäßig Zinsen vom Anbieter für das zur Verfügung gestellte Kapital. Die Höhe der Zinsen wird durch verschiedene Faktoren wie den Leitzins der Zentralbank, die Bonität des Schuldners oder die Laufzeit des Kredits beeinflusst. **
Top-Angebote
Produkte zum Begriff Movistar:
-
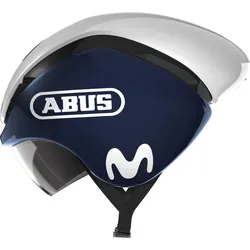
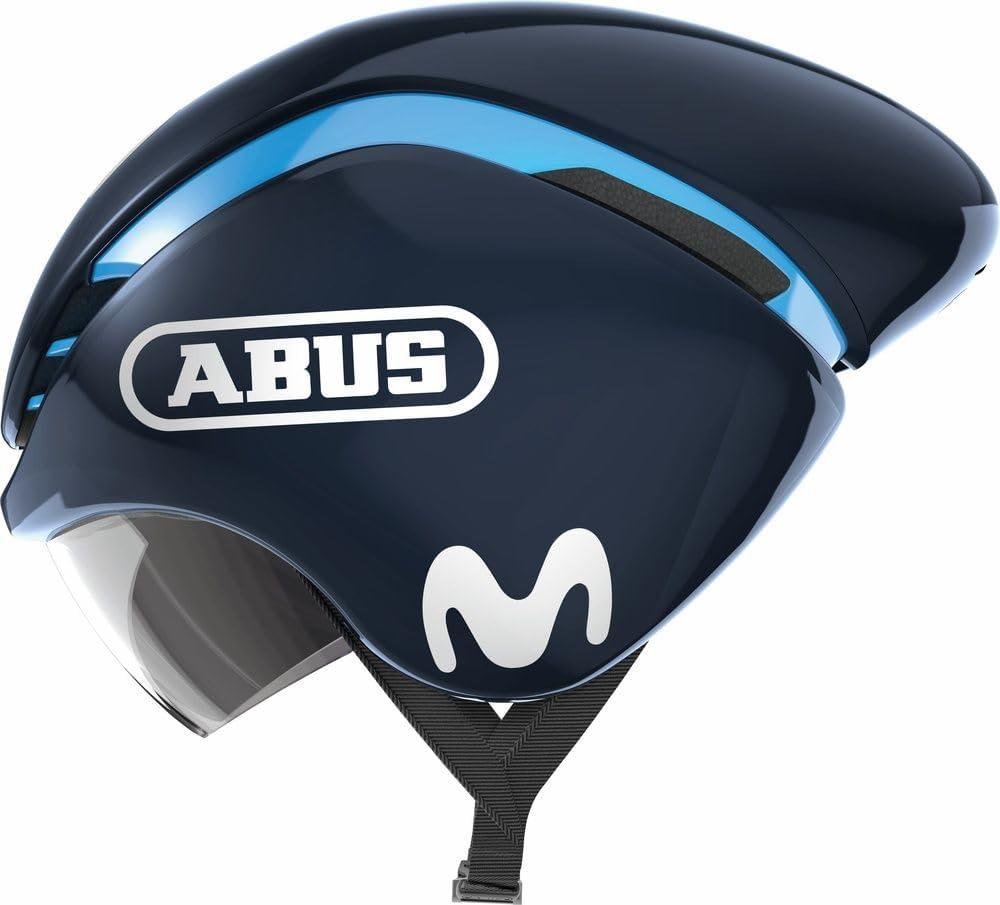
Abus GameChanger TT Zeitfahrhelm Movistar Team, Größe LAbus GameChanger TT – Helm fürs Zeitfahren Der GameChanger TT ist Abus' Zeitfahrhelm, entwickelt für Triathlon und Einzelzeitfahren. Diese Ausführung trägt das Design des Movistar Teams, Größe L. Warum ein Zeitfahrhelm anders aussieht Beim Zeitfahren entfällt der Windschatten, und ab etwa 30 km/h ist der Luftwiderstand der mit Abstand größte Widerstand, gegen den man tritt. Ein Zeitfahrhelm setzt genau dort an — nicht nur über die Form der Schale, sondern über das, was hinter dem Kopf passiert. Die glatte, geschlossene Oberfläche verhindert Verwirbelungen. Entscheidend ist dabei die Kopfhaltung: Ein Zeitfahrhelm ist auf eine bestimmte Position optimiert, meist mit gesenktem Kopf und Blick nach vorn. Wer den Kopf hebt, stellt das Heck des Helms quer in den Wind und verliert den Vorteil — mehr, als der Helm einbringt. Deshalb gehört zum Zeitfahrhelm das Training der Kopfhaltung. Der Preis für die Aerodynamik ist die Belüftung: Zeitfahrhelme sind geschlossener als Straßenhelme. Bei Hitze und auf langen Distanzen ist das ein Thema, das man einkalkulieren sollte — im Triathlon über die Mitteldistanz hinaus wählen viele bewusst einen belüfteteren Helm. Passform und Größe Bei einem Helm entscheidet die Passform über die Schutzwirkung. Er muss so sitzen, dass er sich bei geöffnetem Riemen nicht verschieben lässt — weder nach vorn noch zur Seite. Die Größe L deckt einen bestimmten Kopfumfang ab; miss ihn etwa einen Zentimeter über den Augenbrauen an der breitesten Stelle. Anders als bei Kleidung gibt es beim Helm keine Toleranz nach oben: Ein zu großer Helm verrutscht im Sturz und schützt dann nicht dort, wo er soll. Und ein Helm, der einmal einen harten Schlag abbekommen hat, gehört ersetzt — auch wenn er äußerlich unbeschädigt aussieht, denn die Dämpfungsstruktur im Inneren ist einmalig. Melde dich, wenn du bei der Größe unsicher bist. Technische Daten Produkt: Zeitfahrhelm Modell: Abus GameChanger TT Ausführung: Movistar Team Größe: L Einsatzbereich: Zeitfahren und Triathlon Häufige FragenWofür eignet sich ein Zeitfahrhelm? Für Einzelzeitfahren und Triathlon, wo kein Windschatten hilft. Im Feld oder auf der Trainingsrunde bringt er wenig.Warum ist er schlechter belüftet? Eine geschlossene Oberfläche ist aerodynamisch im Vorteil. Bei Hitze und auf langen Distanzen sollte man das einkalkulieren.Wie messe ich meinen Kopfumfang? Mit einem Maßband etwa einen Zentimeter über den Augenbrauen an der breitesten Stelle.Was, wenn der Helm einmal gestürzt ist? Ersetzen – auch ohne sichtbaren Schaden. Die Dämpfungsstruktur wirkt nur einmal.Fragen zur Größe oder Passform? Weitere Helme findest du in der Kategorie Helme, das übrige Sortiment unter Bekleidung.275,96 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Abus 6055K/60 Movistar / Bordo Lite Mini blau 60 cm 78062ABUS Bordo Lite Mini 6055/60 Klein, leicht und kompakt - diese Eigenschaften machen die Bordo Lite Schlösser von ABUS aus. Mit nur 400g und 60 cm Länge bietet dieses Schloss die gewohnte ABUS-Qualität zum Schutz vor Dieben und kann gleichzeitig in jeder Trikottasche mitgeführt werden. Dieser besondere Komfort wird durch einen stabilen Automatikzylinder am Schloss ergänzt. So verringert dieses Fahrradschloss zuverlässig das Diebstahlrisiko Ihres Stadtrads oder Rennrads. Wer sein Faltschloss nicht in der Tasche transportieren möchte, kann separat eine Halterung für das Bordo Lite Mini kaufen. So gibt es zum Beispiel den Halter SH 6055K Bordo Lite zur Befestigung am Rahmen des Fahrrads oder den Halter SR 6055 Selle Royal zur Montage unter Sätteln der Marke Selle Royal. Radschloss-Serie Bordo Die Faltschlösser der Serie "Bordo" bieten die optimale Symbiose aus Widerstandskraft, Flexibilität, Gewicht und Transportmaß. Weitere Produkt-Vorteile: ➦ ABUS-Sicherheitslevel 7 ➦ ABUS Schlüsselservice für komfortables Nachbestellen der Schlüssel ➦ Made in Germany Produktdetails Optimal für: Radfahren Gewicht: 1kg49,05 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Weiß jemand den Neupreis des Canyon Aerod CF SL 80 Movistar 2019?
Der Neupreis des Canyon Aerod CF SL 80 Movistar 2019 beträgt etwa 2.999 Euro. Bitte beachten Sie, dass Preise je nach Händler und Standort variieren können. Es ist ratsam, die aktuellen Preise bei einem autorisierten Canyon-Händler zu überprüfen. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie berechne ich die Zinsen auf einen Kredit oder eine Geldanlage?
Um die Zinsen auf einen Kredit zu berechnen, multipliziere den Kreditbetrag mit dem Zinssatz und der Laufzeit in Jahren. Für eine Geldanlage berechne die Zinsen, indem du den Anlagebetrag mit dem Zinssatz und der Laufzeit multiplizierst. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
Ähnliche Suchbegriffe für Movistar
-
Fahrradhelm ABUS "GAMECHANGER 2.0" Gr. S, blau (movistar team), Helme, S Kopfumfang: 51cm - 55cmABUS Aerohelm GameChanger 2.0 – verändert deine Rides : Wenn es um jede Sekunde und um jedes Watt geht, dann muss der Luftwiderstand runter. Dieses Ziel erreicht der GameChanger 2.0 mit seiner aerodynamischen Form und dem Aero Blade mit spezieller...249,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fahrradhelm ABUS "AIRBREAKER" Gr. S, blau (blau, weiß (movistar team 24)), Helme, S Kopfumfang: 51cm - 55cmABUS AirBreaker: Ob auf steilen Passstraßen, flachen Sprints oder bei der Trainingsausfahrt - der ABUS AirBreaker bringt Sie zu Höchstleistungen. Das ultra-leichte, stabile Design und das präzise abgestimmte Belüftungssystem sorgen für perfekte...223,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Wie funktioniert die Zinszahlung bei einem Kredit oder einer Geldanlage? Was beeinflusst die Höhe der Zinsen?
Bei einem Kredit zahlt der Kreditnehmer regelmäßig Zinsen an den Kreditgeber, um das geliehene Geld zu nutzen. Bei einer Geldanlage erhält der Anleger regelmäßig Zinsen vom Anbieter für das zur Verfügung gestellte Kapital. Die Höhe der Zinsen wird durch verschiedene Faktoren wie den Leitzins der Zentralbank, die Bonität des Schuldners oder die Laufzeit des Kredits beeinflusst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.